Grunderwerbsteuer bei Photovoltaikanlagen: Wann die Anlage mitbesteuert wird
Immer mehr Immobilien werden mit einer Solar- oder Photovoltaikanlage auf dem Dach verkauft. Für Käufer stellt sich dabei eine Frage mit spürbaren finanziellen Folgen: Muss auf den Kaufpreisanteil für die Anlage Grunderwerbsteuer gezahlt werden? Das Finanzministerium Niedersachsen hat dazu mit Erlass vom 30. April 2026 klare Regeln aufgestellt – und die Antwort hängt entscheidend von der Bauart der Anlage ab.
Worauf wird Grunderwerbsteuer überhaupt erhoben?
Die Grunderwerbsteuer fällt beim Kauf eines Grundstücks in Deutschland an. Besteuert wird dabei nicht nur der nackte Boden, sondern alles, was fest mit dem Grundstück und dem Gebäude verbunden ist. Juristen sprechen hier von „Bestandteilen“. Dazu zählen zum Beispiel die Heizungsanlage, fest eingebaute Bäder, Strom- und Wasserleitungen sowie das Dach.
Nicht zur Steuerbemessung gehört dagegen sogenanntes „Zubehör“. Das sind Gegenstände, die dem Grundstück zwar dienen, aber eigenständig bleiben und grundsätzlich wieder entfernt werden können, ohne das Gebäude zu beschädigen oder in seiner Funktion zu beeinträchtigen.
Genau an dieser Grenze zwischen Bestandteil und Zubehör entscheidet sich, ob die Solar- oder Photovoltaikanlage die Steuer erhöht.
Solarthermie: Immer Teil der Steuer
Eine Solaranlage im engeren Sinne – also eine Solarthermieanlage – erzeugt mit Sonnenlicht Wärme. Sie erwärmt meist Wasser oder unterstützt die Heizung. Weil sie damit funktional zur Heizungsanlage gehört und diese regelmäßig ein Gebäudebestandteil ist, zählt auch der Kaufpreisanteil für die Solarthermieanlage zur Bemessungsgrundlage der Grunderwerbsteuer.
Photovoltaik: Es kommt auf die Bauart an
Photovoltaikanlagen erzeugen Strom. Hier unterscheidet die Finanzverwaltung zwei Fälle:
Aufdachanlagen: keine Grunderwerbsteuer
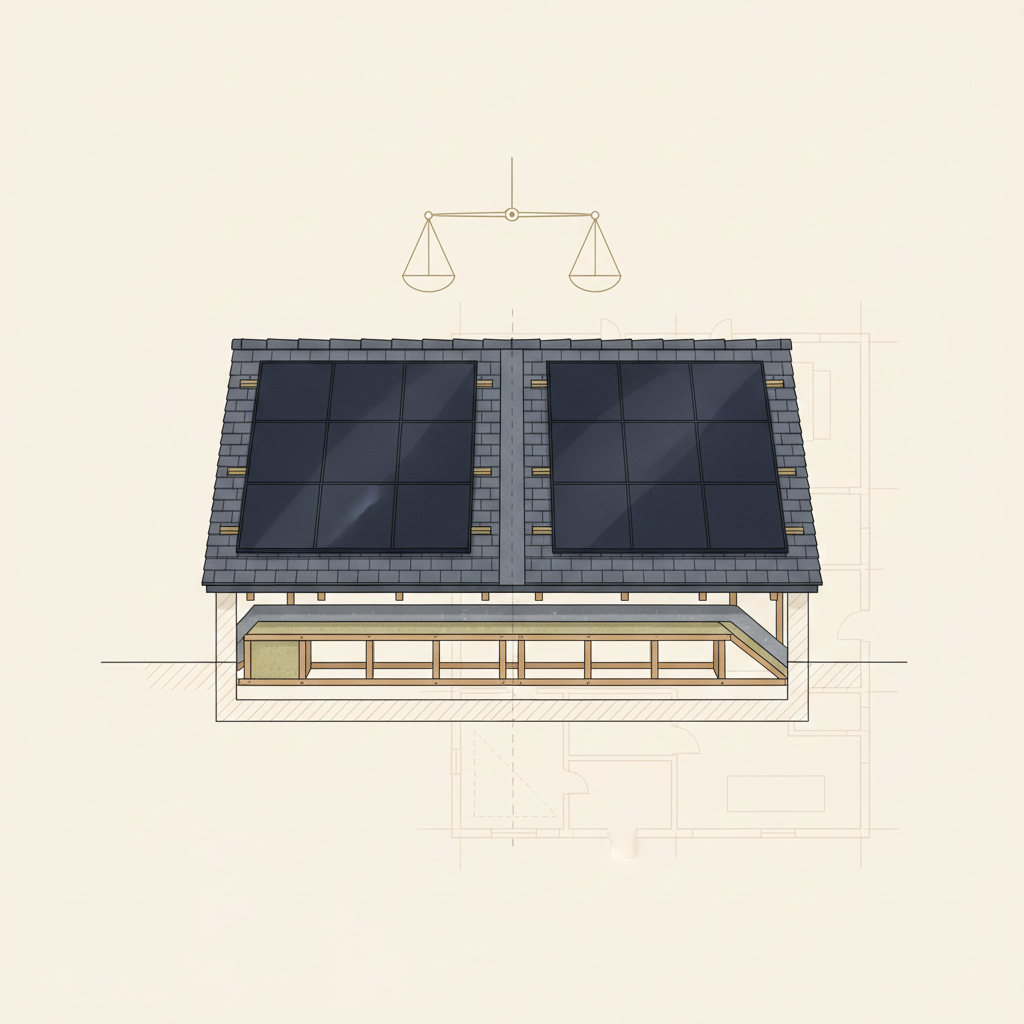
Wird die Photovoltaikanlage auf das bestehende Dach montiert (klassische Aufdachanlage), gilt sie als Zubehör. Der darauf entfallende Kaufpreisanteil unterliegt nicht der Grunderwerbsteuer. Dabei spielt es keine Rolle, ob der Strom selbst verbraucht oder ganz bzw. teilweise ins öffentliche Netz eingespeist wird.
Dach- oder fassadenintegrierte Anlagen: volle Grunderwerbsteuer
Anders sieht es aus, wenn die Solarmodule selbst das Dach oder die Fassade bilden – also anstelle von Ziegeln, Schiefer, Fassadenplatten oder Glasscheiben verbaut sind. Solche integrierten Anlagen sind fester Bestandteil des Gebäudes. Ihr Kaufpreisanteil wird vollständig in die Grunderwerbsteuer einbezogen – auch dann, wenn der erzeugte Strom ins Netz eingespeist wird.
Was bedeutet das in Zahlen?
Die Grunderwerbsteuer beträgt je nach Bundesland zwischen 3,5 und 6,5 Prozent. Entfallen etwa 30.000 Euro des Kaufpreises auf eine Aufdach-Photovoltaikanlage, lassen sich bei einem Steuersatz von 5 Prozent rund 1.500 Euro Grunderwerbsteuer sparen – vorausgesetzt, der Anteil ist im Kaufvertrag sauber ausgewiesen. Bei größeren Gewerbe- oder Mehrfamilienobjekten können die Beträge deutlich höher ausfallen.
Bitte beachten Sie: Der Erlass stammt aus Niedersachsen. Er bietet eine wichtige Orientierung, die Handhabung in anderen Bundesländern sollte jedoch im Einzelfall geprüft werden.
Praxishinweis
Weisen Sie den Kaufpreisanteil für eine Aufdach-Photovoltaikanlage im notariellen Kaufvertrag gesondert aus. Der Betrag sollte realistisch und nachvollziehbar sein – etwa anhand von Anschaffungskosten, Alter der Anlage oder einer Wertermittlung. Fehlt diese Aufteilung, legt das Finanzamt in der Regel den gesamten Kaufpreis der Steuer zugrunde. Klären Sie außerdem vor Vertragsunterzeichnung, ob es sich tatsächlich um eine Aufdachanlage oder um eine integrierte Anlage handelt.
Fazit
Ob eine Photovoltaikanlage die Grunderwerbsteuer erhöht, entscheidet sich an ihrer Bauweise: Aufdachanlagen bleiben steuerfrei, integrierte Anlagen und Solarthermie werden mitbesteuert. Wer das schon bei der Vertragsgestaltung berücksichtigt, kann bares Geld sparen.
Sie haben Fragen zu diesem Thema? Vereinbaren Sie jetzt Ihr Beratungsgespräch: lorenzsteuerteam.com/kontakt